Description
Auctioneer's text, in Portuguese.
Imóvel rural com 249,80 hectares, em Guaraqueçaba/PR. Imóvel rural com área de 249,80 hectares, situado no Município de Guaraqueçaba/PR, na Colônia Fronteira, com referências de localização junto ao mapa da Gleba 6, à margem esquerda do Rio Ipanema e à linha telegráfica, próximo à Rodovia Deputado Miguel Bufara (PR-405), entre Serra Negra e Morato. Identificado como Lote sob nº 1 (um) da Gleba nº 6 (seis) da Colônia Fronteira, registrado sob a matrícula nº 247 do Registro de Imóveis da Comarca de Antonina/PR, com as demais metragens, divisas e confrontações constantes da respectiva matrícula, e cadastrado no INCRA sob nº 702.021.004.960-2. O imóvel apresenta terreno de formato irregular, topografia suave ondulada e relevo predominantemente plano, com cobertura vegetal de mata nativa e partes com agricultura e pastagem, inserido no bioma da Mata Atlântica e próximo à Área de Proteção Ambiental de Guaraqueçaba, com acesso por via terrestre não pavimentada e também acesso fluvial. A vocação do imóvel é o uso com preservação, compensação de reserva legal e sequestro de carbono, tendo reserva legal existente e não averbada e não havendo benfeitorias. O imóvel foi avaliado em setembro de 2024, atribuindo-se o valor total de R$ 4.500.000,00 (quatro milhões e quinhentos mil reais), sendo o valor do débito de R$ 24.905,99, apurado em março de 2026, e demais acréscimos legais. Figura como proprietária Agro Florestal Sulbrasil Ltda e como depositária particular Elimari Ramos Rodrigues. Sobre o bem recaem os seguintes ônus: penhora determinada pelo Juízo da Vara Única Cível de Antonina/PR, nos autos da Carta Precatória nº 0001825-77.2010.8.16.0043, oriunda do Juízo da Vara Federal Ambiental de Curitiba, autos de Execução Fiscal nº 200970000037594 (R-4); penhora determinada pelo Juízo da Vara Cível de Antonina/PR, nos autos de Execução Fiscal nº 0001027-72.2017.8.16.0043 (R-5); indisponibilidade de bens sob protocolo nº 202007.2809.01232446-IA-120, referente ao processo nº 001 (AV-7); indisponibilidade de bens sob protocolo nº 202406.0613.03372588-IA-510, referente ao processo nº 067 (AV-8); e indisponibilidade de bens sob protocolo nº 202511.0512.04359398-IA-619, referente ao processo nº 067, da Vara Cível de Cerro Azul/PR (AV-9). Ficam a cargo do arrematante as custas de arrematação, no percentual de 0,5% sobre o valor da arrematação, limitadas ao máximo de R$ 1.915,38, a comissão do leiloeiro, de 5% sobre o valor da arrematação, as eventuais despesas com remoção e desocupação do bem, e, para expedição da respectiva carta de arrematação, a comprovação do pagamento do Imposto de Transmissão de Bens Imóveis (ITBI), a teor do inciso II do artigo 703 do CPC. A alienação estará livre de ônus fiscais e tributários anteriores, caracterizando aquisição originária, tendo sido proferida decisão nos autos, em 14 de agosto de 2023, no sentido de que as dívidas tributárias anteriores à arrematação, tais como IPTU, sub-rogam-se no preço, não respondendo o arrematante por seu pagamento. 16ª VARA FEDERAL DE CURITIBA 5007574-64.2015.4.04.7000


 Rural property
 Rural property
 Rural property
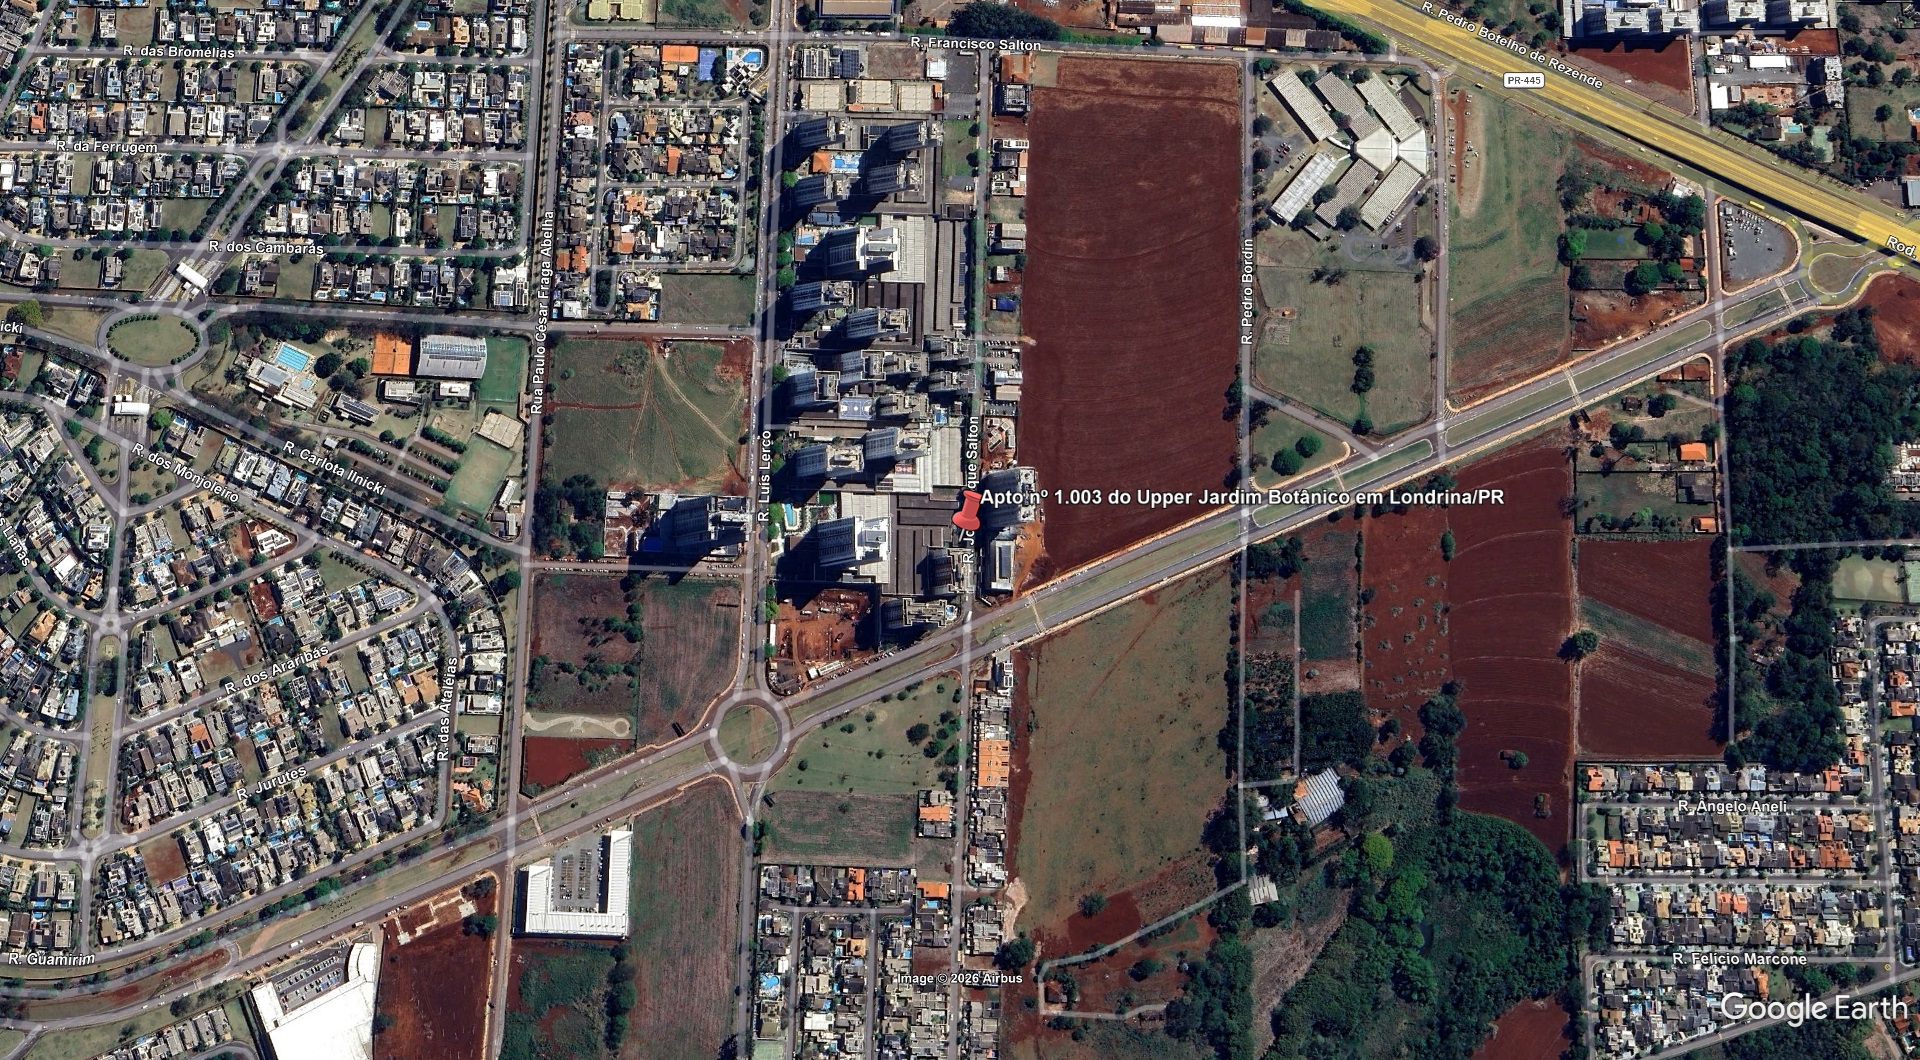 Apartment
 Apartment
 Apartment
 Apartment
 Apartment
 Apartment
 Apartment
 Apartment