Descrição
Texto do leiloeiro, em português do Brasil.
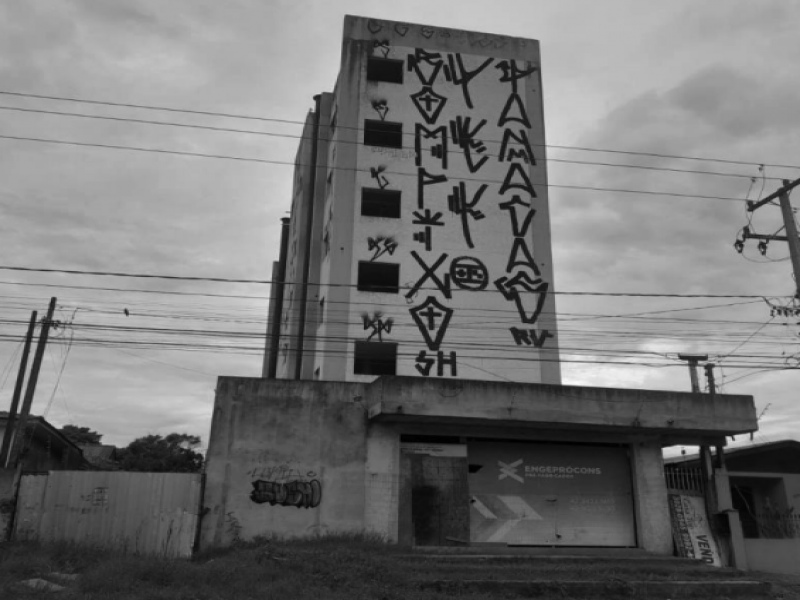
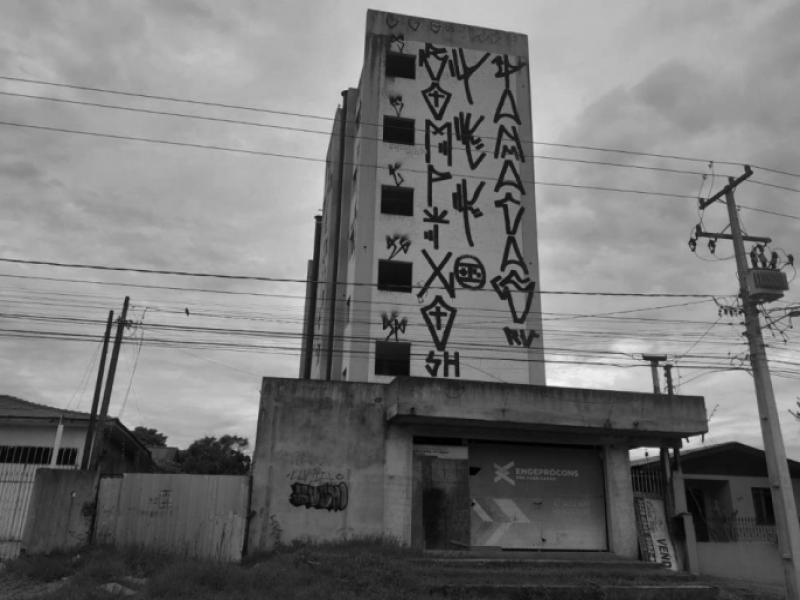
Fração ideal correspondente a 1/3 (um terço) de imóvel urbano identificado como Lote de terreno nº 2 (dois) da quadra nº 154 (cento e cinquenta e quatro) da Planta Parque São João , situado no lugar denominado Rio da Vila ou Itiguassú, no Município e Comarca de Paranaguá/PR, na Avenida Belmiro Sebastião Marques, nº 107 (antigo nº 105). O terreno mede 18,00 metros de frente para a Avenida Pontal do Sul, 90,00 metros na lateral direita, confrontando com o lote nº 1, 100,00 metros na lateral esquerda, confrontando com o lote nº 3, e 20,00 metros no travessão dos fundos, confrontando com a faixa de marinha, perfazendo a área total de 1.705,10m². Registrado sob a matrícula nº 17.719 do Registro de Imóveis de Paranaguá/PR, com inscrição imobiliária nº 09/1/247/33/0038-000-7 e com as demais medidas e confrontações constantes da respectiva matrícula. Sobre o terreno existem duas edificações em alvenaria: na frente, uma casa de aproximadamente 70m², em mau estado de conservação, com cobertura para carro, e, nos fundos, outra casa em alvenaria do tipo sobrado, com cerca de 60m². O imóvel foi reavaliado em julho de 2026, atribuindo-se à totalidade o valor de R$ 1.140.000,00 (um milhão, cento e quarenta mil reais) e à fração de 1/3 o valor de R$ 380.000,00 (trezentos e oitenta mil reais), sendo o valor do débito de R$ 27.275,54 e R$ 150.104,78, ambos apurados em março de 2026, e demais acréscimos legais. Sobre o bem recaem os seguintes ônus: cancelamento do registro da transferência de 1/3 do imóvel realizada por Erotides Brenaz Luiz e Edmundo Luiz em favor de Celso Miranda Poletti, decretada a fraude à execução e a ineficácia da venda (AV-8); e penhora determinada pela Vara Federal e Juizado Especial Federal de Paranaguá, autos originários nº 9970107720, atuais autos eletrônicos de Execução Fiscal nº 5002997-48.2017.4.04.7008 (R-9). Ficam a cargo do arrematante as custas de arrematação, no percentual de 0,5% sobre o valor da arrematação, limitadas ao máximo de R$ 1.915,38, a comissão do leiloeiro, de 5% sobre o valor da arrematação, as eventuais despesas com remoção e desocupação do bem, e, para expedição da respectiva carta de arrematação, a comprovação do pagamento do Imposto de Transmissão de Bens Imóveis (ITBI), a teor do inciso II do artigo 703 do CPC. A alienação estará livre de ônus fiscais e tributários anteriores, caracterizando aquisição originária, tendo sido proferida decisão nos autos, em 17 de outubro de 2024, no sentido de que as dívidas tributárias anteriores à arrematação, tais como IPTU, sub-rogam-se no preço, não respondendo o arrematante por seu pagamento. Admite-se arrematação parcelada, mediante pagamento de 25% do valor do lance à vista e o restante em até 30 parcelas mensais, observada a parcela mínima de R$ 500,00, com correção pela taxa SELIC e garantia de hipoteca do próprio bem, prevalecendo sempre a proposta de pagamento à vista sobre as parceladas.

 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento